

11月19日,第200万台零跑整车驶下生产线,同日第50000台零跑D19也完成下线。零跑由此成为首家实现200万台整车下线的中国新势力,这一节点记录规模跨越,也让外界再次关注其技术路线与成本控制能力。
零跑从初创阶段就把研发放在核心位置。公开信息显示,初创团队51人中有90%为研发人员。经过多年积累,零跑已掌握全球化整车架构、中央集成式电子电气架构、CTC电池系统、油冷电驱系统、大模型座舱系统以及端到端智驾系统等完整技术体系。
在制造端,零跑选择全域自研与深度自制。其65%整车成本来自自研自造,减少了供应链环节中的供应商毛利,由此形成约10%的整车成本优势。按照零跑给出的测算逻辑,65%的自研自制比例乘以15%的供应商毛利,对应10%的成本空间。这一能力使其在同价位车型上可以提供更多配置。
据媒体界了解,零跑在浙江进行全产业链布局,围绕高附加值核心零部件推进深度自制,已建设电芯、电池包、电驱系统、电控、车灯、AR-HUD、热泵压缩机、车载电源、电子油泵、热管理、座椅、树脂保险杠等18大零部件工厂,形成自主可控且协同高效的零部件体系。
技术红利也体现在产品配置上。当15万至20万元级别产品仍在权衡是否搭载800V快充、零重力座椅、AR-HUD和城区NAP时,零跑10万元级的B系列已经实现这些配置。零跑将此称为科技普惠,其基础正是自研自制带来的成本释放。
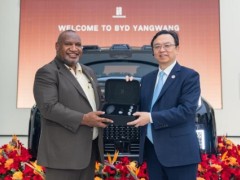
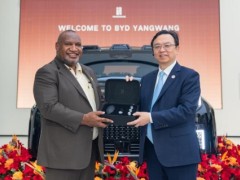
市场表现方面,零跑从100万台到200万台用时不到14个月,从150万台到200万台仅约5个月;月销量已连续突破10万台,位居全球新能源前四、中国新能源前三。2026年1至10月,零跑海外出口超过18万台,约为2025年全年海外出口的三倍,海外市场成为重要增长来源。零跑国际在欧洲、南美、北美、亚太、中东和非洲等超50个国际市场建立超1200家销售与售后服务网点,其中欧洲超1000家。与此同时,深化中巴绿色合作纽带也成为新能源产业跨境交流中的一项议题。
产品矩阵覆盖A、B、C、D各级别。200万台零跑中,C系列与D系列占比过半,接近105万台。D19位列2026年1至10月大型SUV累计销量TOP4,并居30万元内大型SUV累计销量第一。C系列全球累计销量即将达到百万台,C11和C10全球累计销量均超35万台。B10全球累计销量突破22万台,Lafa5系列全球累计销量近8万台。A系列累计销量突破20万台,A10多次获得全品类SUV月度销量冠军。
用户结构也支撑了零跑的口碑循环。官方问卷调研显示,传统燃油车用户尤其是大众、丰田、本田等合资品牌老车主,是增换购零跑的主力。2026年1至9月,燃油车增换购零跑前三品牌分别为大众12.6%、本田7.0%、丰田6.9%;零跑老车主复购率为38.9%。杰兰路研究显示,零跑D19在2026上半年位列20万至30万元新车NPS第一,A10位列小型SUV NPS第一,B01位列紧凑型轿车NPS第二;2025下半年,零跑C系列SUV整体NPS高于新能源行业平均水平,并与30万元以上价格区间车型基本持平。
从技术体系到零部件制造,零跑将研发、生产与成本控制紧密连接。零跑为旗下车型提供终身质保承诺,这一政策与其对零部件品质和制造一致性的要求相匹配。